大盘还在涨,但钱不再平均分。
据伽马数据,2026年三季度,国内游戏市场实际销售收入925亿元,同比微增5.11%。
但同期A股游戏公司的账单却呈现剧烈分化——头部靠出海和长线产品吃下存量,腰部陷入新品买量漩涡,边缘公司则早已把游戏属性稀释成概念外壳。
这种分化不是短期波动,而是行业强竞争下的必然结局。这点,在陀螺君近期梳理的A股游戏公司样本中清晰可见。
首先来看营收端。第三季度营收正增长的公司有20家,世纪华通以111.81亿元断层领跑,三七互娱40.91亿元、昆仑万维35.78亿元位居财务口径前三。
若剔除游戏业务占比已不足5%的昆仑万维,恺英网络24.61亿元、完美世界23.62亿元紧随其后,构成更接近游戏主业的营收第一梯队。
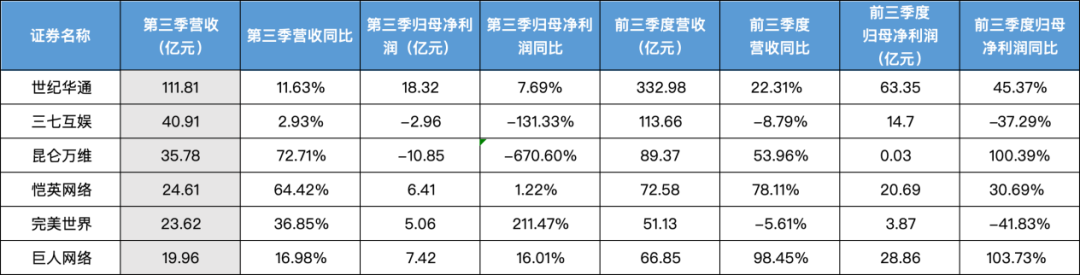
利润端则是另一番景象。半数公司利润承压,第三季度归母净利润前三为世纪华通18.32亿元、巨人网络7.42亿元、恺英网络6.41亿元,完美世界5.06亿元、吉比特4.93亿元排在后面。
亏损榜上,昆仑万维单季亏10.85亿元,三七互娱亏2.96亿元,冰川网络亏1.31亿元,游族网络亏1.11亿元,实丰文化亏0.60亿元。
盈利与亏损两端都在放大,行业已经进入产品周期和经营效率的硬碰硬阶段。
世纪华通:前三季净利63亿,矩阵化正在替代单款爆款
A股游戏公司中,世纪华通前三季营收及净利润上双双居首,被列为本期最稳的样本。
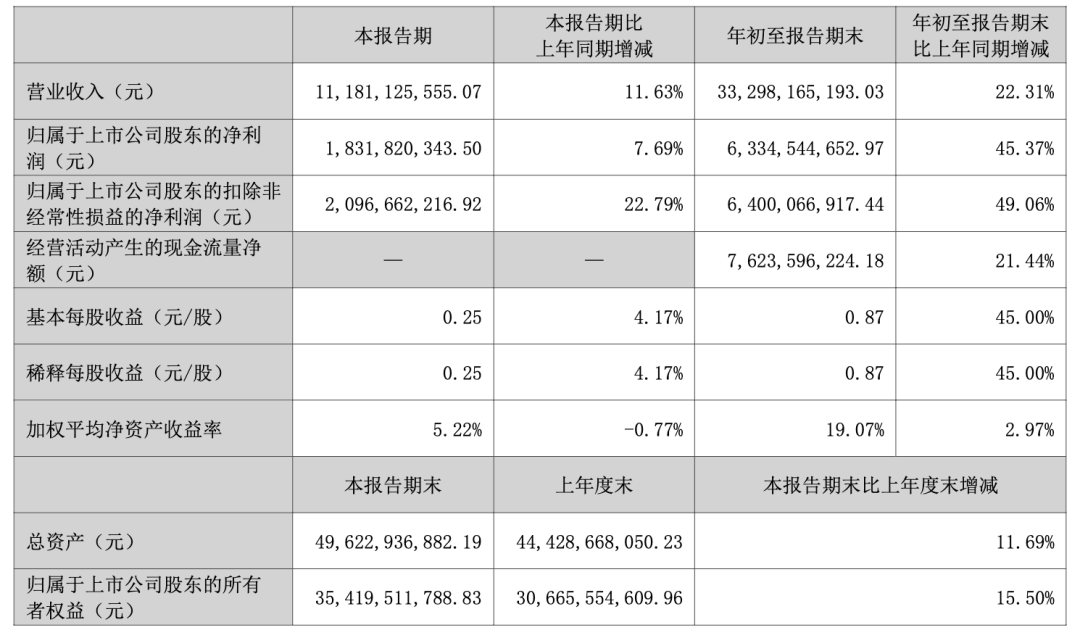
世纪华通前三季度营收332.98亿元,同比增加22.31%;归母净利润63.35亿元,同比增长45.37%,已超去年全年。Q3单季营收111.81亿元,同比增长11.63%,单季营收实现14连升;归母净利18.32亿元,同比增长7%。
Q3归母增速低于营收,主要受金融资产公允价值损失拖累,扣非仍同比增长22.79%。前三季度销售费用140.64亿元,同比增长33.08%,买量成本上行对利润率形成挤压。
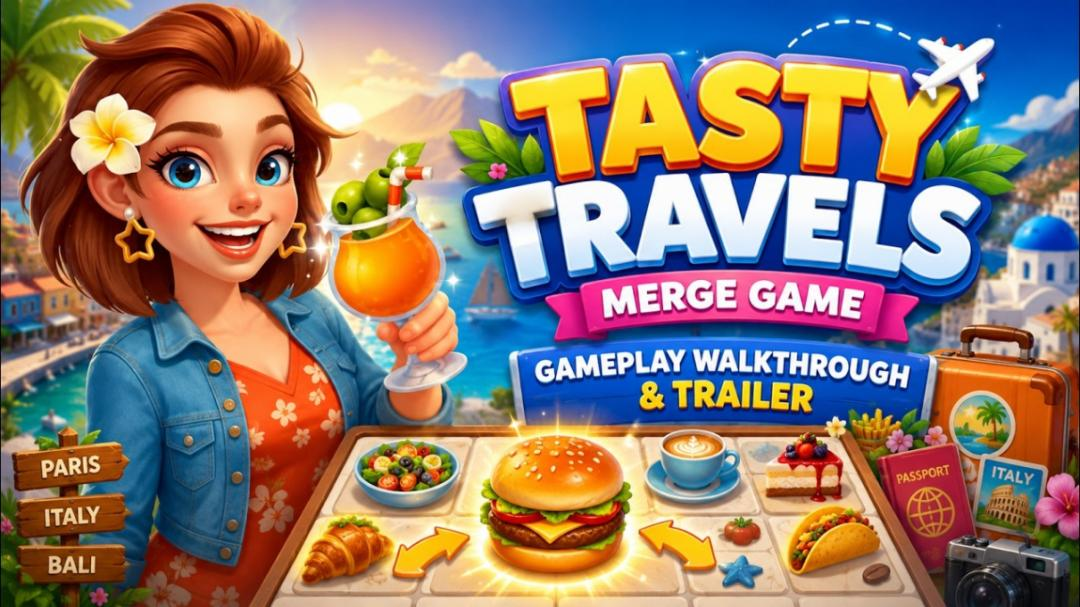
当前产品矩阵已经成型。一方面,SLG双王牌《Whiteout Survival》与《Kingshot》收益稳定;另一方面,合成休闲第二曲线《Tasty Travels:Merge Game》9月跻身出海收入榜第4,海外累计收入破4.5亿美元(来源:Sensor Tower)。后备梯队中,塔防《Lordrush》、二合《Hotel Legacy》、轻量策略《TopForce》陆续起量。
国内侧,点点互动《无尽冬日》稳居iOS与小游戏双端前十,盛趣用《传奇新百区合击》《冒险岛》怀旧服承接老IP用户,端手游并进验证有效。公司内部还在推进“IDEA-X”AI原生游戏探索。
世纪华通的核心优势,不在于偶尔押中一款爆款产品,而在于形成了一套可复用的业务体系。从挑选产品、代理发行、长线运营到模式复刻,各个环节能够标准化流转。这套体系的好处是,单款产品的收入起伏会被整个产品矩阵摊薄,公司整体业绩因此更平稳。
三七互娱:新品梯队已成,但账单尚未回正
三七互娱营收位居第二,本期正处于新品爬坡、回本周期未到阶段。
该公司前三季度营收113.66亿元,同比减少8.79%;归母净利润14.70亿元,同比减少37.29%。Q3营收40.91亿元,同比增加2.93%,环比回暖;归母净利润亏损2.96亿元,同比减少131.33%。
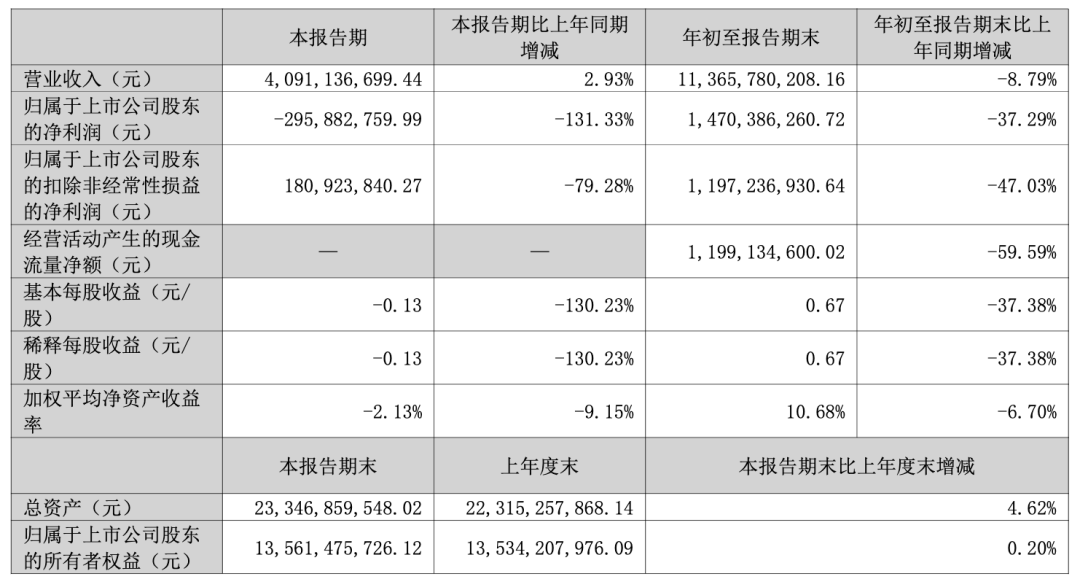
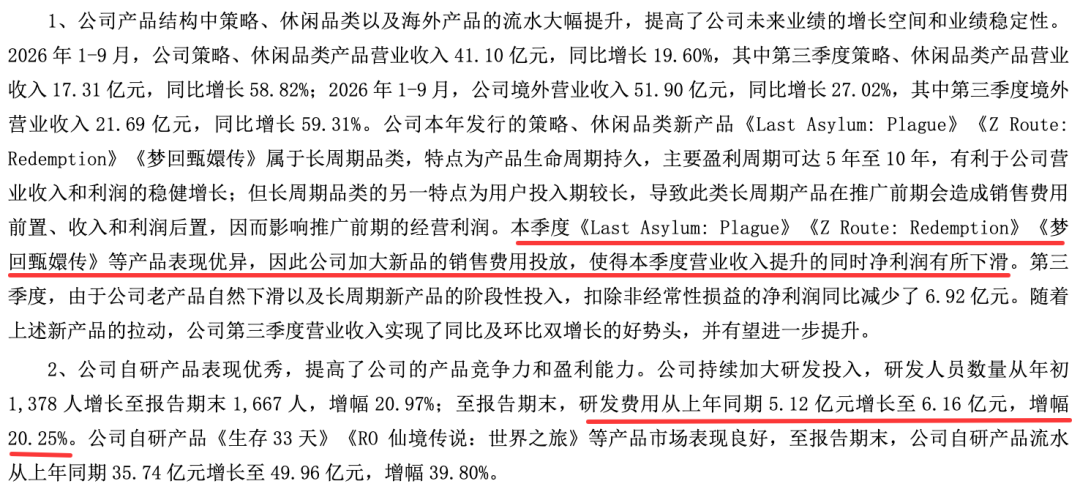
旗下《Last Asylum:Plague》在8月超越《Puzzles & Survival》成为海外月收入最高单品,《Z Route:Redemption》9月进入出海Top30。加上《生存33天》登顶微信、抖音小游戏榜,自研流水49.96亿元,同比增长39.80%。
但Q3归母净利润亏损2.96亿元。原因有两点:一是长周期SLG及休闲新品处于拉新期,销售费用前置,收入利润存在滞后。二是智谱股权公允价值波动带来5.06亿元非经常性亏损,主业扣非后仍盈利1.81亿元。
目前三七互娱储备端还有《荒漠沙舟》《代号YC》《代号KG》等SLG、RPG、二合多线产品,以及斗罗、斗破等IP储备。公司或用当期利润换海外市占率,风险在于:若《Last Asylum: Plague》回收曲线不及预期,或二合品类没能跑出一款接棒产品,前置费用带来的亏损压力会继续存在。
完美世界:净利增长211%,靠《异环》扭亏
完美世界是本期产品反转最剧烈的一家。
前三季度营收51.13亿元,同比减少5.61%;归母净利润3.87亿元,同比减少41.83%,上半年仍处亏损。Q3营收23.62亿元,同比增加36.85%;归母净利润5.06亿元,同比增加211.47%,单季扭亏为盈。核心变量是《异环》。
该游戏于4月全球公测,覆盖180多个国家,Steam、Epic、PS、PC、移动六端同开。截至10月28日全球累计流水超27亿元,海外收入高于国内,官方PC加安卓渠道占比近60%。
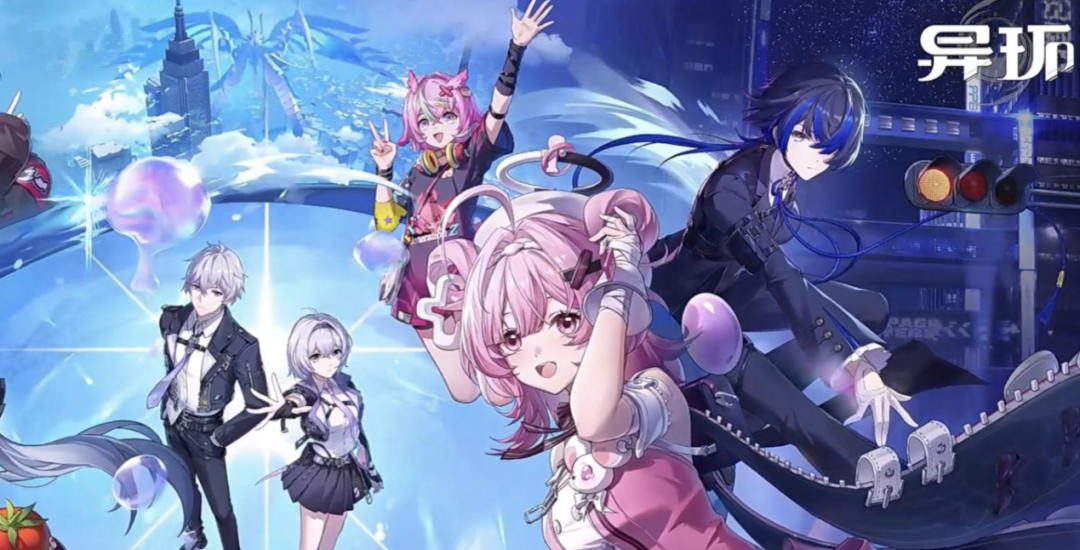
《异环》的意义不止于收入。它验证了完美世界能做跨端原生内容,不是把手游搬上PC,而是把PC体验、二次元叙事、开放世界探索融为一体。代价是公测期集中买量,项目利润率阶段性低于常态。
目前,完美世界储备端还有《代号普洱》《代号MT1》《代号J1》等项目,涵盖二次元卡牌、轻度MMO、SLG、休闲等品类。影视业务收缩,Q3影视收入同比下降66.58%,资源向游戏业务收敛。
完美世界正从项目制波动切换至跨端内容公司。《异环》之后要看续作能不能复用这套生产管线和海外自主发行能力。单款爆品能救命,但救不了估值,除非证明这种模式可复制。
完美的反转证明单款爆品仍有爆发力,但对于没有跨端能力、又卡在新老产品断档的公司来说,买量模型的反噬会来得更为激烈。
冰川网络:Q3亏损1.31亿,买量费用侵蚀利润
冰川网络便是新旧断档,新品回本速度不低老品衰退的典例之一。
该公司前三季度营收18.70亿元,同比减少0.31%;归母净利润亏损1.53亿元,同比减少130.54%,去年同期盈利约5.0亿元。Q3营收6.80亿元,同比增长9.80%;归母净利润亏损1.31亿元。前三季度销售费用15.39亿元,同比增长68.83%,占营收八成以上。
其中《X-Clash》单款上半年推广费3.82亿元,同期收入2.78亿元,推广费是收入的137%。同时,《X-hero》《超能世界》《Hero Clash》老产品流水自然回落,新品SLG回收周期长达5年,中间就是纯亏。
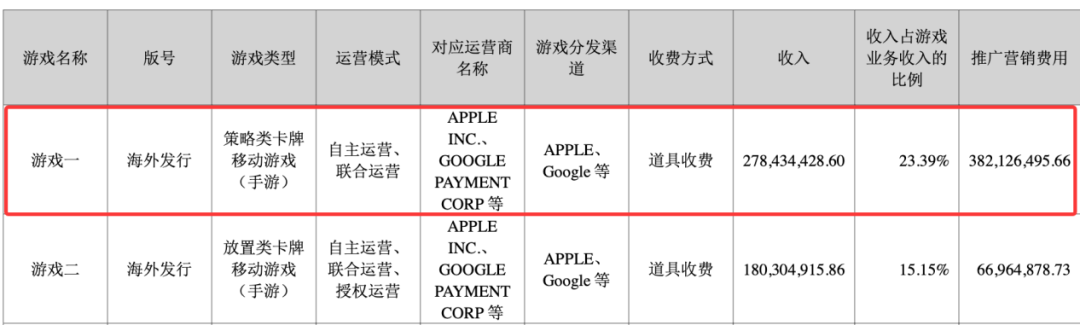
当前,冰川网络的账面可用资金超18亿元、无短期债务,扛得住,但模式风险很清楚。不投放就收缩,一投放就亏损。
冰川网络并非产品方向错误,而是老品衰减速度快于新品回收速度。未来《X-Clash》留存和LTV能不能把投放缺口填回来。但即便填回来,SLG买量模型的天花板也已肉眼可见。
冰川的困境,是腰部厂商在SLG买量红海中挣扎的缩影。但腰部不等于没有活路。有人靠IP运营守基本盘,有人靠玩法创新撕开增量,也有人靠长线SLG稳现金流。
恺英、巨人、神州泰岳:三种活法
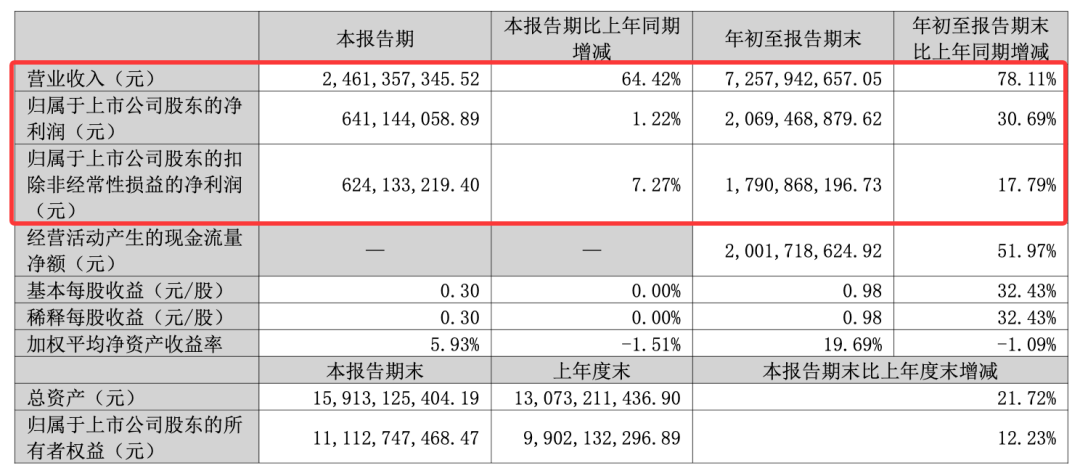
前三季度,恺英网络营收72.58亿元,同比增长78.11%;归母净利润20.69亿元,同比增长30.69%。
Q3营收24.61亿元,同比增长64.42%;归母净利润6.41亿元,同比仅增长1.22%,增收不增利边际明显。前三季度销售费用28.42亿元,同比增长122.98%,买量投放明显加大。
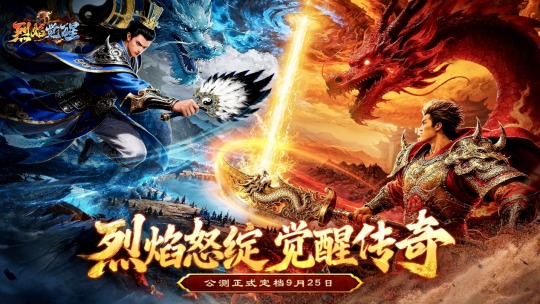
据恺英财报披露,《烈焰觉醒》上半年贡献约23亿元,“传奇+X”模式已经跑通。996传奇盒子上半年收入约6亿元,同比增长44.17%。公司还投资Wemade近19.7%权益,锁定传奇IP底层资产。
新品方面,《盗墓笔记:启程》《热血江湖:NEXT》《龙之谷:觉醒》《奇迹:新纪元》《希望之启航》将接续推出。恺英的优势在于IP运营和发行效率,短板在于自研原创能力;传奇赛道能守多久,取决于用户代际迁移速度。
前三季度,巨人网络营收66.85亿元,同比增长98.45%,归母净利润28.86亿元,同比增长103.73%。Q3营收19.96亿元,同比增长16.98%;归母净利润7.42亿元,同比增长16.01%。前三季度销售费用20.06亿元,同比增长64.37%。
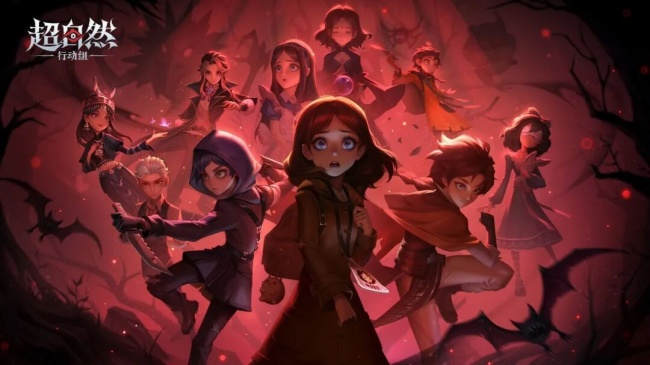
旗下《超自然行动组》日活突破1200万,将中式微恐、搜打撤、多人协作融合出新品类,说明国内并非没有增量,而是缺少好玩法。但公司产品高度依赖单款,下一款能否复制成为最大变量。
神州泰岳旗下壳木游戏的《Age of Origins》《War and Order》海外SLG基本盘稳固,但增速放缓,前三季归母净利润下滑25%。问题不在于产品本身,而在于SLG大盘CPI上涨,老产品内容更新节奏跟不上用户疲劳曲线,长线运营能力面临考验。
中小厂观察:或产品青黄不接,或转型稀释游戏业务
从行业格局看,头部公司用产品矩阵熨平波动,腰部公司靠单款赌周期;而当视线移向更广阔的中小厂,大多数公司甚至快挤不上赌周期的牌桌。
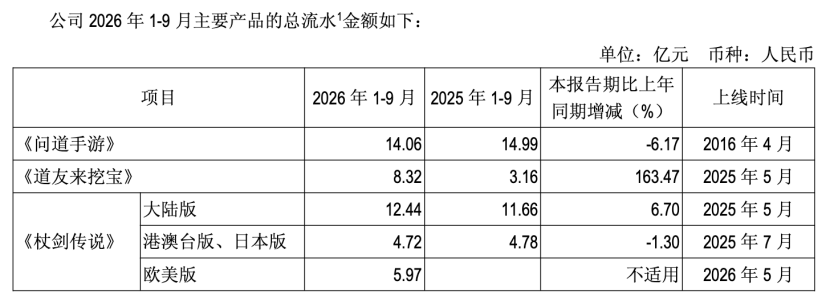
吉比特前三季度营收54.96亿元,同比增加22.53%;归母净利润15.85亿元,同比增加30.55%,业绩质量较实。Q3营收、净利分别同比下降10.07%、13.34%,主要受产品周期和汇兑扰动;境外收入同比增加86.27%,《杖剑传说》欧美版是第二曲线,但研发管线偏少,仍需Q4新品接力验证。
电魂网络前三季度营收同比增加1.74%,归母净利润亏损1.08亿元、亏损扩大,销售费用同比增加89.54%,《梦三国》系列进入生命周期后半程;公司收购上海漫魂切入潮玩,《修仙时代》已获版号、腾讯独家发行,但商业化尚未兑现。
名臣健康前三季度营收同比增加27.48%,归母净利润由盈转亏,销售费用同比增加62.68%,双主业切换下研发预算不足以支撑重度品类。
实丰文化前三季度营收同比增加2.97%,亏损收窄,《三国:百将牌》B站独代上线,但后续仍需新品接棒。文投控股前三季度营收同比下降29.51%,游戏收入同比下降27%,靠《攻城天下》支撑,自研《文明》计划2027年测试。
天舟文化前三季度营收同比下降7.21%,移动游戏收入同比下降26.93%,利润主要靠投资收益支撑,暂无新游上线时间表。
中青宝前三季度营收同比下降18.13%,亏损收窄主要靠销售费用同比下降39.86%、研发费用同比下降45.34%,游戏属性趋弱,已停止IAA小游戏发行与研发。
大晟文化前三季度营收同比增加45.59%,亏损收窄,营收由短剧驱动,游戏靠《桃花源记》长尾加海外代理;归母净资产为负0.31亿元,已触发*ST风险警示逻辑。
博瑞传播前三季度营收同比增加40.57%,归母净利润亏损0.83亿元、同比大幅下降3485.53%,营收由新媒体广告拉动,游戏收入占比约11%,游戏业务收缩与亏损扩大并存。
结语:
2026年前三季度,行业之所以出现如此剧烈的分化,根本原因在于资本不再雨露均沾,行业的定价逻辑正从“谁敢买量、谁会买量”,向“谁能做长周期产品、谁能全球化发行、谁能跨端运营、谁能借AI提效”全面迁移。
在这一轮洗牌中,头部公司多数凭借长周期产品、全球化布局与跨端运营,以成熟的产品矩阵熨平了单款产品的波动风险;而少数中小厂商则深陷新品回本速度赶不上老品衰减速度的困境。更多企业虽然还在赛道上奔跑,但距离真正的破局仍有差距。

 手机端
 搜索