10月13日,冰川网络发布2026年前三季度业绩预告。
公司预计归母净利润亏损1.25亿元至1.78亿元,同比由盈转亏(上年同期为盈利5.02亿元)。

其中,第三季度单季亏损幅度显著扩大,预计亏损1.07亿至1.52亿元,而上年同期为盈利1.66亿元。这也意味着,公司Q3单季亏损额已超过整个上半年的亏损总和。

亏损构成:新品“撒钱”买量与老产品流水滑坡
对于业绩变动,冰川网络在公告中给出了两个核心原因。
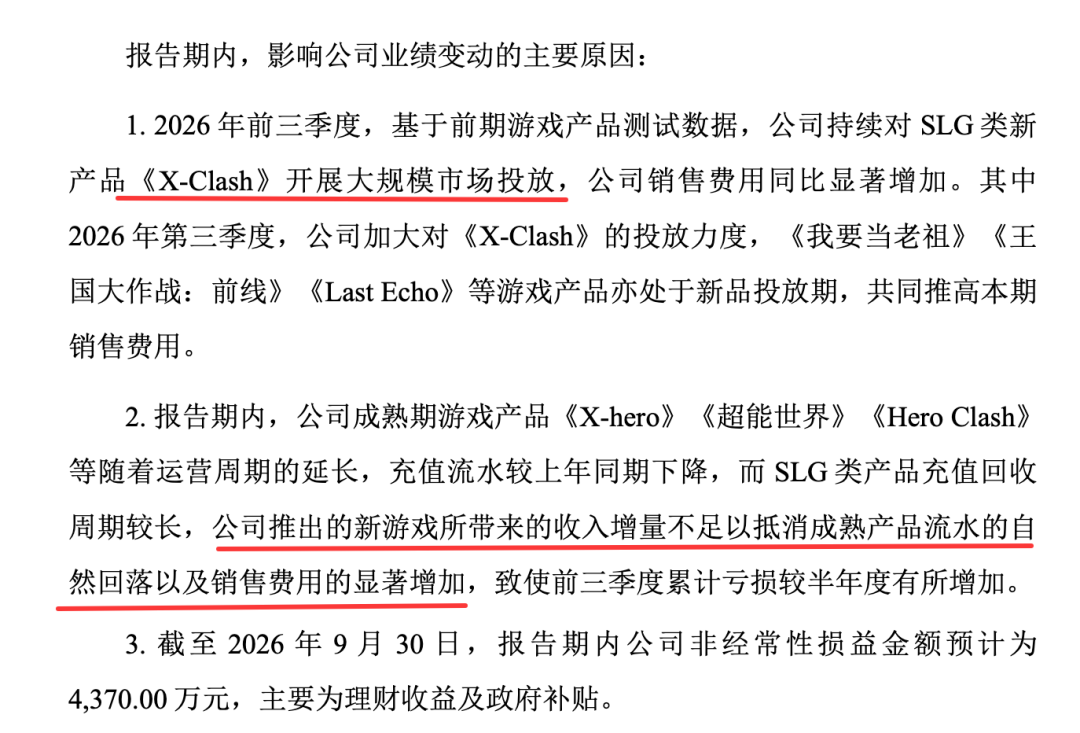
一是SLG类新产品《X-Clash》的持续大规模市场投放。
冰川网络在公告中表示,2026年第三季度加大了对《X-Clash》的投放力度,同时《我要当老祖》《王国大作战:前线》《Last Echo》等游戏产品也处于新品投放期,共同推高了本期销售费用。
这一趋势在半年报中已有体现。
2026年上半年,冰川网络销售费用达9.06亿元,同比增长48.37%,其中信息服务费(主要为买量支出)从上年同期的5.06亿元增至8.13亿元。仅《X-Clash》一款产品的推广营销费用为3.82亿元,占游戏推广营销费用总额的46.15%,为该游戏当期收入的137.24%。

二是成熟产品流水自然回落。
《X-hero》《超能世界》《Hero Clash》等运营多年的老游戏,随着生命周期延长,充值流水较上年同期明显下滑。二季度数据显示,五款主力游戏的季度活跃用户数与充值流水环比均普遍下降。
冰川网络在公告中直言:SLG类产品充值回收周期较长,新游戏带来的收入增量,尚不足以抵消成熟产品流水的自然回落以及销售费用的显著增加。
押注SLG长线逻辑,但买量环境已生变
冰川网络对SLG品类的投入,建立在该品类长生命周期、高ARPU值的特性之上。
半年报数据显示,《X-Clash》第二季度ARPU值为1919.41元,较第一季度的1619.69元有所提升;《Hero Clash》第二季度ARPU值为1985.45元,同样高于第一季度的1913.72元。
这表明产品在用户付费深度上具备一定潜力,但SLG品类的回收周期通常较长。公司需在前期投入大量获客成本,再通过长线运营逐步回收。
然而,行业买量成本的持续攀升正在挤压利润空间。
近年来,信息流买量转化效率下降、竞争加剧已成为行业共性难题。冰川网络在财报中提示,若高度依赖买量模式而无法持续推出匹配产品,将影响未来经营。
为了破局,冰川网络正在扩充产品储备。
目前,《代号:SC》(卡牌SLG)、《代号:合成》《代号:末日之旅》等休闲、竞技类手游已立项或进入测试阶段,试图通过多元化产品矩阵降低单一品类风险。

眼下,对于冰川网络而言,核心矛盾在于SLG新品的投放节奏与回收进度能否匹配。Q3继续加大投放的选择,导致单季亏损扩大,但也可能为后续流水回收打下用户基础。
SLG的收入曲线天然滞后于投放曲线,前期亏损能否在未来转化为盈利,取决于多个关键指标:《X-Clash》等新品用户留存率与付费转化率是否达标;销售费用增速是否能在Q4及以后逐步放缓等。
因此,在买量成本居高不下的情况下,冰川网络所有的亏损,本质上都是一笔"预支"。未来,其需要证明的只有一件事:买量换来的用户,最终能变成利润,而不是又一轮亏损。

 手机端
 搜索